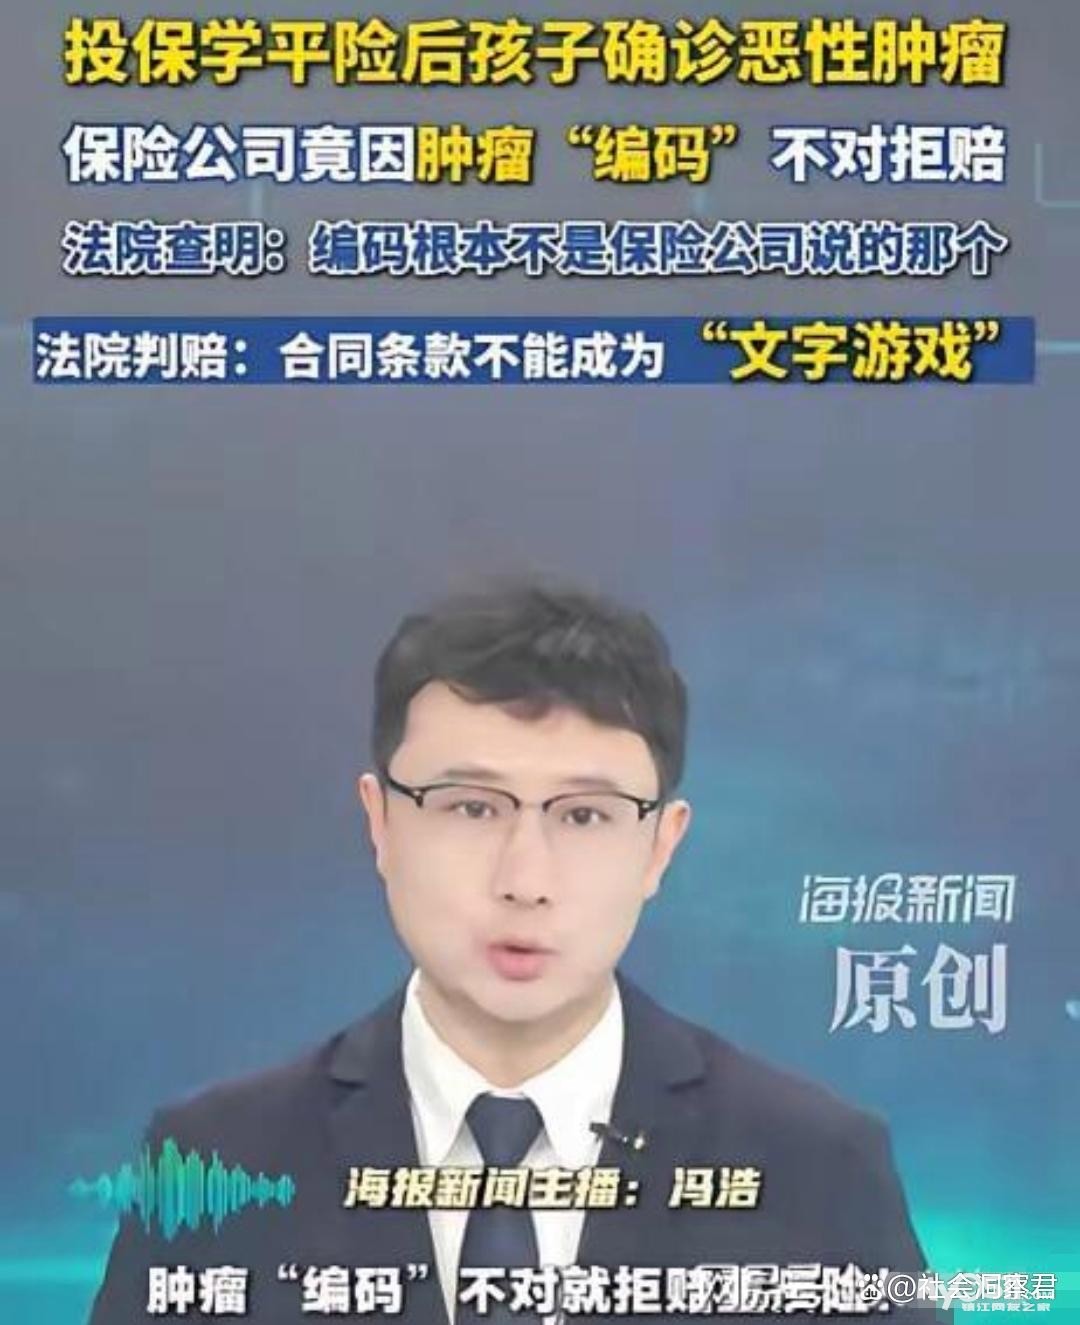



“明明确诊的是恶性肿瘤,在你们保险公司眼里,居然还达不到重疾标准?”谈及理赔遭遇,患儿家属气愤不已,说话时双手止不住颤抖。
这究竟是咋回事?
2025年初,湖南洞口一位普通家长,为孩子购置了一份仅需50元的学平险。这份低价普惠的学生保障,本是家长为孩子添置的一份安心兜底。谁也未曾料到,意外真的降临,孩子确诊恶性肿瘤。就在家属准备走理赔流程时,保险公司却用晦涩难懂的专业疾病编码刁难拒赔,百般推诿重疾赔付责任。
这场极具代表性的保险理赔纠纷,历经法院审理尘埃落定。2026年法院依法作出判决,责令保险公司履行重疾赔付义务。2026年9月,海报新闻对此案进行公开报道,为万千投保家庭敲响警钟,也直指保险行业的理赔乱象。
2025年初,患儿小昊的家人花费50元保费,为孩子投保学平险,保障期限为2025年2月至8月底。这款普惠型学生保险,保障内容涵盖意外保障、住院医疗报销,同时包含重大疾病理赔责任,是多数家庭给孩子配置的基础保障。
2025年上半年,小昊被确诊为左下腹隆突性皮肤纤维肉瘤,术后病理检测报告明确判定,该病症属于原发性恶性肿瘤。拿到权威诊断结果后,家属第一时间向保险公司提交理赔材料。最终,孩子的住院医疗费用顺利完成赔付,但核心的重疾理赔申请,却遭到保险公司直接拒绝。
保险公司给出的拒赔理由,让家属难以接受、无法信服。保险公司援引《国际疾病分类》(ICD)标准,声称小昊的患病编码为C43,对应病症为皮肤恶性黑色素瘤。同时以保险合同条款为依据,辩称除黑色素瘤外、未发生转移的皮肤恶性肿瘤,不在“重度恶性肿瘤”的理赔范围内,以此判定小昊的病情不符合重疾赔付条件,仅认可住院医疗费用理赔。
这套由专业医学编码、晦涩保险条款拼凑出的拒赔说辞,对毫无专业背景的普通投保人而言,完全如同天书。家属特意咨询主治医生,医生仅能明确判定肿瘤为恶性病变,却并不了解保险理赔对应的专业编码规则。双方多次沟通交涉,保险公司始终咬定编码不符,坚决拒绝赔付重疾保险金。协商彻底无果后,2025年下半年,小昊家人选择通过诉讼维权,将保险公司诉至法院。
庭审审理过程中,法官对照患者病理报告,逐条核对《国际疾病分类》官方标准,当场戳穿保险公司的漏洞与错误:小昊所患的隆突性皮肤纤维肉瘤,对应的形态学编码为M8800/3,官方归类编码为C49,属于结缔组织与软组织恶性肿瘤,和保险公司口中的C43皮肤黑色素瘤完全是两种病症。保险公司刻意混淆病种编码,错将软组织肉瘤归类为皮肤黑色素瘤,刻意缩小保险保障范围,以此达到拒赔目的。
法院审理明确指出,保险合同中的重疾定义,不能凭借普通民众无法理解的专业编码,随意缩小释义、限制理赔范围。保险公司滥用专业编码设置理赔门槛,属于对保险条款的限制性解读,刻意压缩保障权益,严重损害被保险人的合法利益。
根据保险行业规范,保险合同签订时,保险公司对于免责条款、赔付限制条件,必须向投保人清晰告知、详细解读,履行充分的提示与说明义务,绝不能利用普通大众的信息差,靠专业术语和编码玩文字套路、规避赔付责任。
2026年,法院作出终审判决,判令保险公司足额赔付重疾保险金。判决出炉后,双方均未提起上诉,判决正式生效。2026年9月,海报新闻公开这起经典维权案例,迅速引发广大网友和投保人的热议与共鸣。
对此,不少网友纷纷吐槽发声:有网友评论,保险就是坑,兑保时会出现各种理由。三十年前的一个简易保险,去年到期,各种理由就是兑现不了。本人都快八十了
有网友怒斥,看来每次理赔都得劳驾法官逐案审理才能完成。否则都是百般抵赖。
毋庸置疑,这起案件的意义,早已超越普通的理赔纠纷本身。
学平险凭借保费低廉、投保门槛低的优势,成为绝大多数家庭给孩子配置的第一份商业保险,主打普惠兜底保障。这类保险的投保人多为普通家长,缺乏专业的医学知识和保险条款解读能力。作为具备专业优势的保险机构,理应主动厘清条款、清晰告知保障范围,而非在理赔环节搬出复杂的专业编码,刻意制造理赔障碍、推卸赔付责任。
保险行业的立身之本,是诚信与信任。保险条款可以严谨专业、规范细致,但绝不可以利用信息不对称设置文字陷阱、套路普通投保人。
这起维权胜诉案例,也给所有投保家庭带来重要启示:遭遇保险公司不合理拒赔,切勿自认倒霉、默默吃亏。一定要妥善留存保单、病理诊断报告、沟通记录等全部证据,优先与保险公司协商维权;若协商无果,可向银保监会投诉,或通过法律诉讼维护自身合法权益。
同时,大家投保时务必仔细通读保障责任、免责细则,很多重疾赔付的限制条件,都隐藏在合同小字条款中。遇到看不懂的专业术语、模糊条款,一定要提前向销售人员询问清楚,避免后续产生理赔纠纷。
明明手握恶性肿瘤的权威病理诊断,却还要为病种编码归属反复争辩、拉锯维权,这样的理赔乱象,不断消耗大众对保险行业的信任。
这一纸胜诉判决,传递出清晰的行业信号:保险合同条款,绝不能成为保险公司逃避赔付责任的文字游戏。专业保险机构必须坚守诚信经营的底线,让保险真正发挥风险兜底、雪中送炭的初心与价值。
对此,你怎么看呢?