


镇江惠民保2027今天上线!今年升级了什么?和江苏医惠保怎么选?一篇算清楚
镇江惠民保2027今天(10月16日)上线了,价格几乎没变,保障加了不少。我把官方保障计划和江苏医惠保1号逐条对比了一遍,用大白话讲讲。
【一、今年升级了什么?】
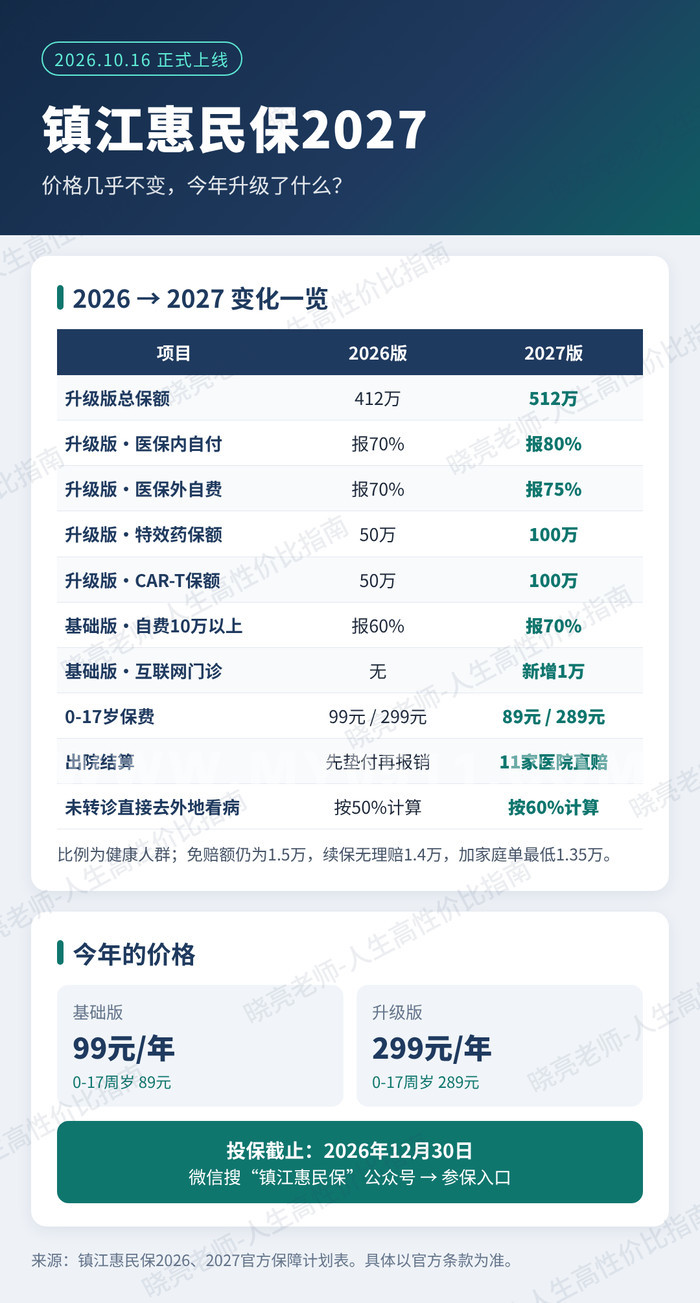
1. 升级版(299元)是最大的受益者:
住院医保内自付的部分,报销比例从70%提到80%;
住院医保外自费的部分,从70%提到75%;
特效药、CAR-T的额度,都从50万翻倍到100万(不要太在意,大概率用不到)
总保额从412万提到512万。
2. 基础版(99元)也有改进:
医保外自费超过10万的部分,从报60%提到报70%;
新增互联网门诊,线上问诊买药也能报。
3. 孩子更便宜了:0-17岁基础版89元,升级版289元。
4. 报销更方便:市一院、江大附院等11家医院可以出院直接结算,不用自己先垫钱。
5. 去外地看病:没办转诊直接去的,报销从按50%算提高到按60%算。
6. 要留意:今年明确写了PET-CT、基因检测、康复治疗这几类费用不赔。
【二、和江苏医惠保1号比,有什么不一样?】
最近很多人也刷到了“江苏医惠保1号”,它是全省都能买的版本,基础版158元,升级版258元。镇江人两个都能买,主要区别是:
1. 医保内自付:镇江升级版免赔1.5万,报80%;医惠保免赔1.46万,扣完免赔后前10万报50%,超过的部分报77%。
2. 医保外自费:镇江升级版免赔1.5万,报75%,自费检查、自费项目也算;医惠保免赔2万,报55%到67%,只报自费药和耗材。
3. 出院后在药店买的特效药:镇江有30种特药清单,目录外的也能报;医惠保能报“双通道”里的医保谈判药(按医保内自付报),目录外的自费药不报。
4. 大病二次报销:镇江只针对癌症;医惠保不限病种,心脑血管手术这类大额账单也能再报一次。
5. CAR-T:镇江报50%,最高100万;医惠保报100%,但最高只有20万。
6. 谁能买:镇江惠民保只能给镇江医保的人买;医惠保全省通用,可以用你的职工医保个账给省内其他城市的父母买。
【三、理赔案例:同一场病,各赔多少?】
假设一位45岁的镇江医保参保人,2027年首次确诊符合条款定义的重度恶性肿瘤,在本地符合要求的医院普通部住院。投保前是非既往症,没有续保、家庭单优待,也没有其他商业医疗险赔款。
总医疗费40万,医保等报销了26万,自己还要付14万:
医保内自付6万;
医保外药品6万、耗材2万,合计8万。
这些费用都符合两款产品的相应责任,没有除外项目,也没碰到单药、耗材的上限。
1. 买镇江惠民保299元升级版:
医保内:(6万-1.5万)×80%=3.6万
医保外:(8万-1.5万)×75%=4.875万
两项赔完,自己还要承担5.525万,超过了补偿金的5万元门槛,又属于重度恶性肿瘤,可以再补偿:
(5.525万-5万)×40%=0.21万
合计赔8.685万,自己最后承担5.315万。
2. 买江苏医惠保158元基础版(本例没有连续投保加成,258元升级版赔得一样):
医保内:(6万-1.46万)×50%=2.27万
医保外:(8万-2万)×55%=3.3万
两项赔完,自己还要承担8.43万,超过5万的部分再保障:
(8.43万-5万)×45%=1.5435万
合计赔7.1135万,自己最后承担6.8865万。
3. 买镇江惠民保99元基础版:
医保内:(6万-1.5万)×60%=2.7万
医保外:(8万-1.5万)×60%=3.9万
合计赔6.6万,自己最后承担7.4万。
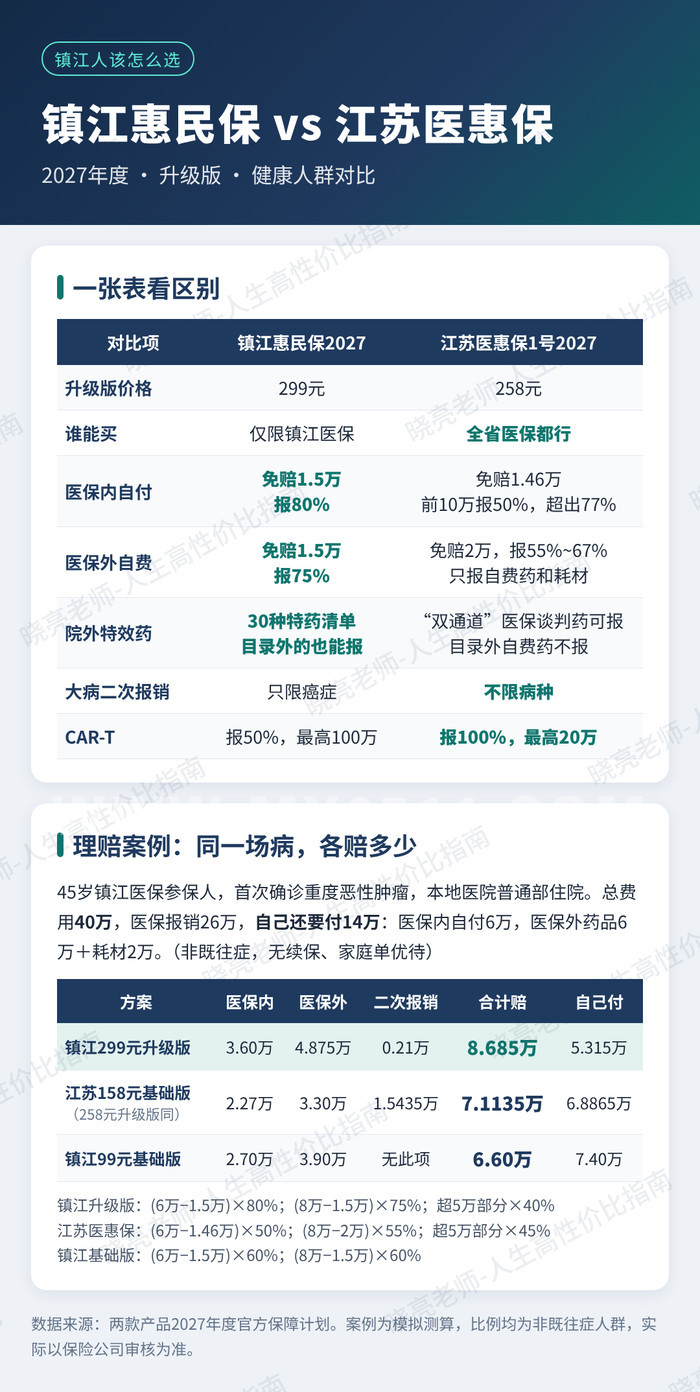
结论:这个案例里,镇江299元升级版赔得最多;江苏158元版比镇江99元版多赔了5135元。
镇江升级版比基础版多花200元,多赔2.085万。
【四、投保建议】
1. 镇江医保的中老年人、有慢性病或以前生过大病的、身体原因买不了百万医疗险的:首选镇江惠民保升级版(299元)搭配江苏医惠保基础版(既往症的选升级版)。
2. 预算紧张的:至少买镇江惠民保基础版(99元)。
3. 年轻、身体好、已经配了百万医疗险的:不需要买。
4. 父母的医保在省内其他城市的:买不了镇江惠民保,可以用你的医保个账给他们买江苏医惠保1号。
5. 家里老人担心心脑血管这类大额手术费的:可以镇江惠民保加医惠保两个都买。性价比的组合就是镇江299搭配江苏基础版。
6. 凑家庭单:投保人本人,加上自己的父母、配偶、子女,合计3人以上(不含配偶的父母),免赔额能再降500元。推荐是老人多的家庭凑家庭单。但是这个500免赔额不算很多。
7. 用职工医保个账付款,不用掏现金。
8. 每年续,别断保。断了再买可能按既往症来赔,比例会低很多。
9. 众人拾柴火焰高,不在意理赔,懂得都懂。
以上为个人解读,案例为模拟测算,具体以官方保障计划和条款为准。

 感谢解读

